 915250195
Seguro de Impago de Alquiler: Guía completa 2026
¿Tienes una vivienda en alquiler y te preocupa que el inquilino deje de pagar? El seguro de impago de alquiler (también llamado seguro de alquiler o seguro de impago de renta) cubre las rentas no abonadas, la defensa jurídica y los trámites de desahucio. En Segurfer comparamos más de 50 compañías aseguradoras —entre ellas Mapfre, Occident y productos con defensa jurídica ARAG— para que elijas la mejor cobertura al mejor precio, sin tener que pedir presupuesto a cada una por separado.
¿Qué es un seguro de impago de alquiler?
El seguro de impago de alquiler, también denominado seguro de impago de renta o simplemente seguro de alquiler, es una póliza diseñada para proteger al propietario (arrendador) frente al riesgo de que el inquilino (arrendatario) no pague las mensualidades acordadas. A diferencia de otros instrumentos de garantía (como el aval bancario o la fianza adicional), el seguro actúa de forma integral: abona las rentas impagadas, gestiona la reclamación extrajudicial, interpone la demanda de desahucio y cubre los honorarios de abogado y procurador.
Los seguros de alquiler buscan proteger los intereses del propietario ante tres grandes riesgos derivados del arrendamiento:
- Falta de pago de las rentas de alquiler.
- Daños materiales al inmueble causados por el arrendatario.
- Incumplimiento de los contratos de servicios y suministros.
¿Cuánto cuesta un seguro de impago de alquiler?
Como referencia orientativa del mercado, el precio de un seguro de impago de alquiler suele situarse entre el 4 % y el 5 % de la renta anual. El importe exacto depende de la aseguradora, el número de meses de cobertura contratados, el límite de daños incluido y la solvencia del inquilino. Esta tabla muestra ejemplos orientativos según el alquiler mensual:
| Alquiler mensual | Renta anual | Precio orientativo (4-5 % anual) |
|---|---|---|
| 600 €/mes | 7.200 €/año | ~290 € – 360 €/año |
| 1.000 €/mes | 12.000 €/año | ~480 € – 600 €/año |
| 1.500 €/mes | 18.000 €/año | ~720 € – 900 €/año |
En la práctica, el precio también varía según cuántos meses de renta cubra la póliza: la mayoría de aseguradoras ofrecen entre 6 y 12 meses de cobertura, y algunas amplían hasta 18 meses. Más meses de cobertura y un mayor límite de daños suelen encarecer la prima. Para conocer el precio exacto de Mapfre, Occident y el resto de compañías con las que trabajamos para tu vivienda y tu inquilino concretos, usa el comparador de Segurfer.
¿Por qué contratar un seguro de alquiler?
Alquilar una vivienda implica riesgos económicos y legales. Un inquilino que pasa de pagar con puntualidad a acumular meses de deuda puede generar pérdidas de miles de euros y un proceso judicial que se prolonga durante meses o años. El seguro de impago de alquiler es la solución más completa porque combina protección financiera inmediata con gestión jurídica experta, sin que el propietario tenga que involucrarse en los trámites legales.
Además, antes de emitir la póliza, la aseguradora realiza un estudio de solvencia del inquilino, lo que ayuda al propietario a tomar decisiones más informadas en la selección de arrendatarios.
Beneficios y ventajas
La aseguradora reembolsa las mensualidades impagadas según los límites de la póliza, cubriendo las pérdidas del propietario sin demoras injustificadas.
El propietario sabe que tiene un respaldo económico y legal ante cualquier incumplimiento. Esto reduce el estrés asociado a la gestión de viviendas en alquiler.
El seguro cubre los costes legales del desahucio y gestiona todos los trámites judiciales y extrajudiciales para recuperar la vivienda lo antes posible.
La aseguradora analiza la solvencia del arrendatario antes de dar cobertura, ayudando a seleccionar perfiles con menor riesgo de impago.
Las pólizas permiten adaptar la duración (habitualmente entre 6 y 12 meses, hasta 18 en algunas compañías), el límite de meses cubiertos y las garantías adicionales a las necesidades concretas de cada propietario.
Dispone de servicio de asesoría jurídica para consultas sobre derechos y obligaciones como arrendador, reclamaciones extrajudiciales y representación ante tribunales.
¿Necesita un seguro de impago de alquiler y no sabe cuál elegir?
Comparar precios ahora →Requisitos del inquilino
Para que la aseguradora apruebe la cobertura, el inquilino debe superar el estudio de solvencia. Los requisitos habituales son:
La renta anual no puede superar el 45 % de los ingresos netos anuales del inquilino. Si no se cumple, se valora la inclusión de cotitulares o avalistas.
Contrato indefinido o de duración superior a un año. Si no dispone de él, se requiere certificado de vida laboral.
Autónomos, pensionistas, estudiantes u otros perfiles deben consultarse previamente con Segurfer para valorar la viabilidad.
Deben cumplir los mismos criterios de solvencia e ingresos que el inquilino principal.
La aseguradora también comprueba si el inquilino tiene impagos registrados con otros propietarios antes de aprobar la póliza.
Coberturas
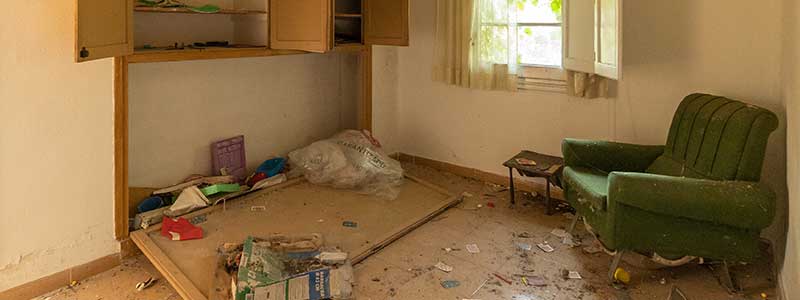
La cobertura principal del seguro de impago de alquiler es la protección frente a inquilinos morosos que no abonan las mensualidades. Sin embargo, la póliza también incluye garantías legales, de defensa y, en muchos casos, coberturas adicionales poco conocidas:
- Rentas impagadas: el seguro asume el importe total de las mensualidades no abonadas hasta el límite temporal recogido en la póliza, habitualmente entre 6 y 12 meses (hasta 18 en algunas compañías).
- Reclamación extrajudicial: abogados expertos reclaman al inquilino las cuotas impagadas antes de que exista sentencia de desahucio o condena por impago.
- Gestión del desahucio: la aseguradora realiza los trámites legales necesarios para obtener la orden o sentencia de desahucio, agilizando la recuperación de la vivienda.
- Daños en el inmueble: reclamación de los desperfectos causados por el arrendatario, habitualmente hasta un límite de entre 2.000 € y 3.000 € según la compañía.
- Daños de origen extracontractual: algunas pólizas también cubren daños causados por terceros a tu vivienda, como una fuga de agua del vecino o humedades por obras en el edificio.
- Impago de suministros: si el contrato de luz, gas o agua sigue a nombre del propietario durante el arrendamiento, algunas pólizas cubren la deuda pendiente hasta un límite (en torno a 150 € en productos de referencia del mercado).
- Asesoría jurídica: servicio de consultas legales sobre derechos y obligaciones como arrendador, tanto para cuestiones preventivas como reactivas.
Los límites de daños y suministros son orientativos y varían según la aseguradora y el producto contratado; confírmalos en tu presupuesto personalizado.
¿Qué pasa si el inquilino no paga?
Artículo 27 de la Ley de Arrendamientos Urbanos (LAU): el incumplimiento del pago de la renta es motivo suficiente para dar por terminado el contrato. Con tan solo un mes sin pagar, el propietario tiene derecho a poner fin al arrendamiento y exigir el desalojo.
Antes de iniciar acciones legales, lo más recomendable es intentar resolver la situación amigablemente. El primer paso es enviar un requerimiento de pago formal (por burofax o carta certificada) para dejar constancia fehaciente del impago. Si el retraso es puntual, puede resolverse sin llegar a los tribunales, ahorrando tiempo y dinero.
Si el arrendatario persiste en el impago, será necesario presentar una demanda de desahucio, firmada por abogado y procurador. Una vez admitida, el tribunal notifica al inquilino y fija la fecha del lanzamiento (desalojo forzoso). El propietario también puede reclamar las mensualidades adeudadas e intereses de demora, aunque en caso de insolvencia del moroso la recuperación puede resultar difícil.
Con el seguro de impago de alquiler, todas estas gestiones las asume la aseguradora: reclamación extrajudicial, interposición de la demanda y seguimiento del proceso, sin coste adicional para el propietario. El plazo para notificar el impago a la aseguradora varía según la compañía: algunas piden avisar en los primeros 30-45 días desde el primer recibo impagado.
¿Cuándo es útil un seguro de impago de alquiler?
Este seguro es especialmente valioso en los siguientes contextos:
- Propietarios particulares con una o pocas viviendas en alquiler que no pueden asumir meses de renta sin cobrar.
- Inversores inmobiliarios con carteras de activos que necesitan garantizar ingresos estables y minimizar la morosidad.
- Propietarios con hipoteca pendiente sobre la vivienda arrendada, donde el impago del alquiler supone también impago de la cuota hipotecaria.
- Arrendadores sin experiencia en gestión de alquileres que desean delegar el riesgo legal y financiero en profesionales.
- Cualquier propietario que quiera tranquilidad frente a las incertidumbres del mercado del alquiler, especialmente en el contexto actual de tensión de precios y creciente litigiosidad.
¿Cómo contratar el seguro de impago de alquiler?
El proceso de contratación en Segurfer es ágil y sencillo:
- 1Solicita presupuesto
Accede al comparador de seguros de impago de alquiler o llama al 915 250 195. En pocos minutos recibirás las mejores ofertas del mercado.
- 2Facilita la documentación del inquilino
Aporta las nóminas (o declaración de IRPF si es autónomo), el contrato laboral y el DNI del inquilino, junto con el documento de solicitud firmado.
- 3Estudio de viabilidad
Segurfer evalúa la solvencia del inquilino en menos de 24 horas. En casos que requieren autorización previa de la compañía, el plazo es de hasta 48 horas.
- 4Aprobación y emisión de la póliza
Si el estudio es favorable, se emite la póliza y el propietario queda protegido desde la fecha de efecto frente a impagos, daños y gestiones de desahucio.
Documentación necesaria según el perfil del inquilino
- 2 últimas nóminas
- Contrato laboral
- DNI
- Documento solicitud firmado
- Último IRPF
- 2 últimos recibos SS de autónomos
- DNI
- Documento solicitud firmado
- Certificado de pensión (SS)
- DNI
- Documento solicitud firmado
¿Quién paga el seguro de impago de alquiler?
Dado que el seguro de impago de alquiler protege los intereses del arrendador, es el propietario quien contrata y costea la póliza. El tomador debe ser siempre distinto del inquilino asegurado.
Sin embargo, la Ley de Arrendamientos Urbanos (LAU) permite a las partes acordar cualquier tipo de garantía adicional a la fianza en efectivo. Esto significa que propietario e inquilino pueden pactar que el arrendatario asuma total o parcialmente el coste de la prima, siempre que quede reflejado en el contrato de arrendamiento.
Aun así, no se recomienda exigir al inquilino la contratación directa del seguro: si no paga el alquiler, tampoco pagará la póliza, dejando al propietario sin protección precisamente cuando más la necesita.
¿Comparar en Segurfer o ir directo a Mapfre, Occident o ARAG?
Mapfre, Occident y ARAG son aseguradoras sólidas con producto propio de impago de alquiler, y puedes contratar directamente con cualquiera de ellas. La diferencia al pasar primero por Segurfer es que, en lugar de pedir presupuesto a cada una por separado y comparar tú mismo las condiciones, introduces los datos de tu vivienda e inquilino una sola vez y te mostramos las opciones de más de 50 compañías —incluidas estas— una al lado de otra.
Como correduría independiente (DGSFP J0336), no tenemos exclusividad con ninguna aseguradora: nuestro interés es que encuentres la póliza con mejor relación precio-cobertura para tu caso, no colocarte el producto de una marca concreta. Puedes comparar gratis aquí antes de decidir.
Preguntas frecuentes sobre el seguro de impago de alquiler
¿Cuándo empieza a cobrar el propietario si el inquilino no paga?
A partir del segundo mes de incumplimiento, siempre que se haya presentado la demanda de desahucio. En pólizas con franquicia, una vez transcurrido dicho periodo. El abono se realiza de forma mensual si así lo solicita el propietario. El plazo exacto varía según la aseguradora: algunas piden notificar el impago en los primeros 30-45 días y empiezan a indemnizar dentro de los 3 meses siguientes al primer impago.
¿Quién paga la prima del seguro?
El cargo del seguro recae sobre el tomador (propietario), que debe ser distinto del inquilino. De forma particular, se puede llegar a un acuerdo para que el inquilino abone la prima, pero el tomador formal siempre será el arrendador.
¿Cuánto tarda Segurfer en responder al estudio de viabilidad?
Segurfer da respuesta en menos de 24 horas desde la recepción de la documentación completa del inquilino. En casos que requieren autorización previa de la compañía aseguradora, el plazo puede ampliarse a 48 horas.
¿Qué pasa si el inquilino abandona la vivienda antes de que finalice la póliza?
El propietario puede solicitar un extorno de la parte de prima no consumida (hasta un máximo de 6 meses) o bien el cambio inmediato de inquilino. En ambos casos, debe aportar la anulación del contrato de alquiler.
Si el inquilino se declara insolvente, ¿hay que devolver la indemnización cobrada?
No. El propietario no está obligado a devolver las cantidades percibidas de la aseguradora aunque el inquilino sea insolvente. Solo deberá reintegrarlas si, tras haber cobrado la indemnización, el propio inquilino le abona finalmente las rentas adeudadas.
¿El seguro de impago de alquiler cubre los daños en el piso?
Sí, en la mayoría de las pólizas disponibles en el mercado se incluye la reclamación por daños materiales causados por el inquilino, habitualmente hasta un límite de entre 2.000 € y 3.000 €. Algunas compañías también cubren daños de origen extracontractual, como una fuga de agua del vecino o humedades por obras en el edificio.
¿Puede contratar el seguro si el inquilino es autónomo?
Sí, aunque los autónomos requieren una evaluación específica. Se consulta previamente con la compañía aseguradora aportando el último IRPF y los recibos de cuota de autónomos a la Seguridad Social. Contacte con Segurfer para más información.
¿Cuánto cuesta un seguro de impago de alquiler?
Como referencia orientativa del mercado, el coste suele rondar el 4-5 % de la renta anual. Por ejemplo, para un alquiler de 1.000 €/mes (12.000 €/año), la prima se situaría aproximadamente entre 480 € y 600 € al año. El precio final depende de la aseguradora, el número de meses de cobertura (habitualmente entre 6 y 12, hasta 18 en algunas compañías), el límite de daños cubierto y la solvencia del inquilino. Compara varias opciones en el comparador de Segurfer para tu precio exacto.
¿Listo para proteger tus rentas de alquiler? Compara precios y contrata en minutos.
Ver precios y coberturas →


 Solicite un presupuesto on-line sin compromiso ajustado a sus necesidades.